Inledning
När de nya regelverken för ränterisk i bankboken (”IRRBB”) trädde i kraft, ställdes högre krav på kreditinstituts ränteriskmodeller. NFC fick i uppdrag att hjälpa en svensk nischbank att uppdatera befintliga modeller för både ekonomiskt värde på eget kapital (”EVE”) och räntenetto (”NII”) för att säkerställa full regelefterlevnad och tillförlitlighet i beräkningarna.
I samband med implementeringen av de nya kraven fanns en uttalad ambition från banken att effektivisera processerna genom att minska manuell hantering i beräkning och rapportering. NFC fick därför i uppdrag att utveckla, implementera och dokumentera de uppdaterade modellerna hela vägen fram till driftsättning.
Bakgrund
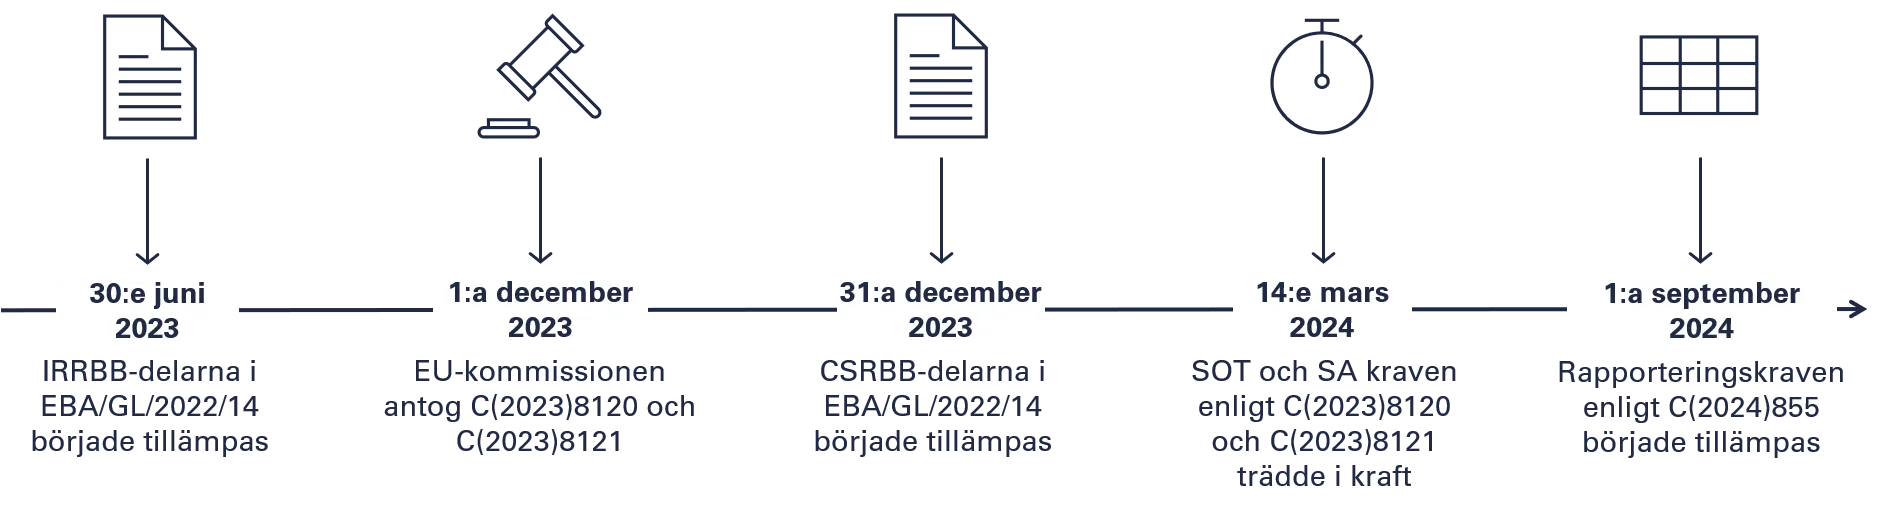
Revisionen av CRD IV år 2019 innebar ett förändrat mandat för Europeiska Bankmyndigheten (EBA) avseende IRRBB. Som följd publicerade EBA ett uppdaterat regelverkspaket för IRRBB, med tillhörande riktlinjer och tekniska standarder, vilka successivt skulle börja tillämpas under 2023 och 2024. De nya standarderna innebar att Supervisory Outlier Test (SOT) utökades till att även omfatta NII, samt att nya schablonmetoder och rapporteringsmallar infördes.
För banken medförde regelverken ökade modelleringskrav och ett större behov av modelldokumentation. Regelverksuppdateringarna ökade både omfattningen och komplexiteten i bankens arbete med IRRBB, samtidigt som det fanns osäkerhet kring vilka delar av regelverkspaketet som var tillämpliga utifrån bankens storlek, verksamhet och riskprofil. Detta skapade behov av nya beräkningsmetoder, ökad datainsamling och mer omfattande rapportering, vilket ställde högre krav på bankens modeller, system och styrande ramverk.
Utförande
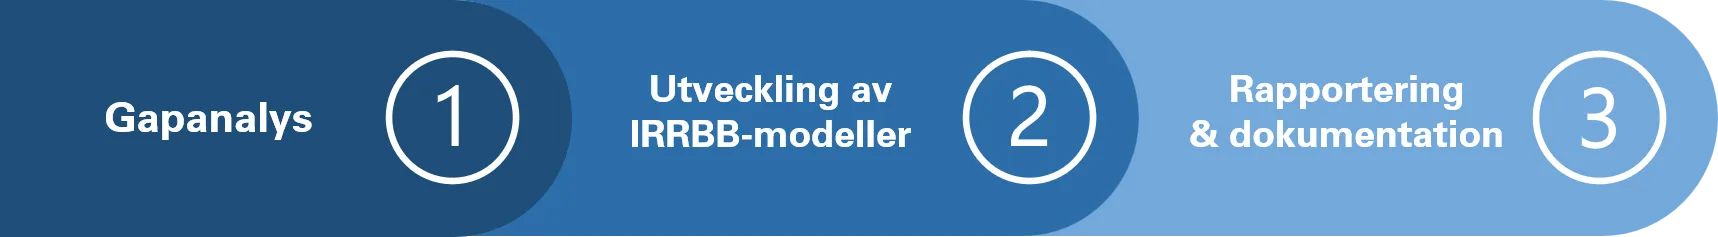
Mot bakgrund av dessa nya krav anlitades NFC för att utveckla bankens IRRBB-ramverk. Inledningsvis kartlade NFC bankens befintliga modeller och processer, samt genomförde en gapanalys som identifierade områden som behövde anpassas för att uppfylla de nya regelverkskraven. Utifrån gapanalysen togs förslag fram på vilka delar av befintliga modeller som kunde återanvändas och vilka brister som behövde åtgärdas.
Baserat på gapanalysen utvecklade NFC nya beräkningsmodeller för IRRBB som inkluderade både EVE och NII. I samråd med banken implementerades schablonmetoden för IRRBB. Modellerna utvecklades i Excel med automatiserad funktionalitet byggd i VBA, så att EBA:s rapporteringsmallar fylls i automatiskt, vilket förenklar rapporteringsprocessen. Parallellt anpassades bankens IRRBB-ramverk och tillhörande modelldokumentation upprättades för att säkerställa spårbarhet och reproducerbarhet.
Resultat
Resultatet av NFC:s arbete innebar att banken fick en korrekt och effektiv modell för beräkning av EVE och NII, anpassad till de nya regelverken. Den tillhörande modelldokumentationen bidrar till ökad transparens och spårbarhet i modellramverket samt underlättar framtida granskning och vidareutveckling. Den automatiserade och förenklade processen för beräkning av IRRBB och ifyllning av EBA:s rapporteringsmallar sparar tid vid rapportering och minskar risken för manuella fel, vilket frigör resurser för analys.
Genom att anpassa modellen efter bankens behov, tillämpa schablonmetoden och beräkna SOT, säkerställdes full regelefterlevnad och en god riskhantering. Detta minskade också risken för påföljder från Finansinspektionen, vilket stärkte bankens regulatoriska position.
Den nya modellen för EVE som NFC hjälpte banken att implementera anpassades för att exkludera kommersiella marginaler i enlighet med bankens interna riskhantering. Som en följd har SOT-utfallet blivit lägre och mer representativt. Förändringen stärker modellens riskmässiga relevans och ökar transparensen i bankens IRRBB-rapportering.
Projektet visar hur NFC kan kombinera expertis inom IRRBB, processautomatisering och regelverkstolkning för att skapa effektiva lösningar som uppfyller alla regulatoriska krav. Är detta aktuellt för er verksamhet? Läs mer om våra tjänster inom riskmodellering och modellvalidering eller kontakta oss direkt så berättar vi mer!